Náležitosti faktury podle zákona: kontrolní seznam pro OSVČ, neplátce i plátce DPH
Náležitosti faktury se v Česku řídí třemi zákony: občanský zákoník (§ 435) určuje, jak se podnikatel na listinách identifikuje, zákon o účetnictví (§ 11) říká, co má obsahovat účetní doklad, a zákon o DPH (§ 29) přidává povinné údaje pro plátce DPH. Neplátce DPH tedy na fakturu píše méně než plátce. Níže najdeš srovnávací tabulku, lhůty pro vystavení a archivaci a postup oprav, vše ověřené v aktuálním znění zákonů k říjnu 2026.
- Každý podnikatel musí na obchodních listinách uvádět jméno a sídlo, IČO (bylo-li přiděleno) a údaj o zápisu do rejstříku nebo jiné evidence (§ 435 občanského zákoníku).
- Účetní doklad podle § 11 zákona o účetnictví obsahuje označení dokladu, obsah a účastníky účetního případu, částku, datum vyhotovení, případně datum uskutečnění a podpisový záznam.
- Plátce DPH musí na daňovém dokladu navíc uvést DIČ obou stran, evidenční číslo, DUZP, základ daně, sazbu a výši daně (§ 29 zákona o DPH) a vystavit ho do 15 dnů (§ 28 odst. 8).
- Neplátce DPH zákonnou lhůtu pro vystavení faktury nemá; datum vystavení ale musí odpovídat skutečnosti.
- Daňové doklady plátce se uchovávají 10 let, účetní doklady 5 let a daňová evidence OSVČ po dobu, kdy běží lhůta pro stanovení daně (obecně 3 roky, může se prodloužit).
Které zákony určují náležitosti faktury
Žádný jeden „zákon o fakturách“ neexistuje. Co musí být na faktuře, skládáš ze tří předpisů:
- Občanský zákoník, § 435 – platí pro všechny podnikatele. Na obchodních listinách (faktura je jednou z nich) uvádíš své jméno a sídlo; podnikatel zapsaný v obchodním rejstříku přidá údaj o zápisu včetně oddílu a vložky, podnikatel nezapsaný ve veřejném rejstříku uvede údaj o zápisu do jiné evidence (u živnostníka živnostenský rejstřík). Byl-li ti přidělen identifikující údaj (IČO), uvedeš i ten.
- Zákon o účetnictví, § 11 – určuje náležitosti účetního dokladu. Přímo se vztahuje na účetní jednotky (firmy, OSVČ zapsané v obchodním rejstříku, OSVČ s obratem nad 25 mil. Kč nebo ty, kdo účetnictví vedou dobrovolně). Běžná OSVČ v daňové evidenci či paušálu účetní jednotkou není, ale tvůj odběratel – s.r.o. – fakturu jako účetní doklad používá, takže se § 11 v praxi drží všichni.
- Zákon o DPH, § 29 – jen pro plátce DPH (a osoby, které daňový doklad vystavují podle tohoto zákona). Definuje daňový doklad.
Náležitosti faktury: neplátce vs. plátce DPH (tabulka)
| Údaj | Neplátce DPH (OSVČ) | Plátce DPH | Zdroj |
|---|---|---|---|
| Označení dokladu a číslo faktury | Ano | Ano (evidenční číslo) | § 11 odst. 1 písm. a) ZoÚ, § 29 odst. 1 písm. e) ZDPH |
| Jméno / firma a sídlo dodavatele | Ano | Ano | § 435 OZ, § 29 odst. 1 písm. a) a odst. 4 ZDPH |
| IČO dodavatele | Ano | Ano | § 435 OZ |
| Údaj o zápisu (živnostenský / obchodní rejstřík) | Ano | Ano | § 435 OZ |
| DIČ dodavatele | Ne | Ano | § 29 odst. 1 písm. b) ZDPH |
| Označení odběratele | Ano | Ano | § 11 odst. 1 písm. b) ZoÚ, § 29 odst. 1 písm. c) ZDPH |
| DIČ odběratele | Ne | Ano, je-li přiděleno | § 29 odst. 1 písm. d) a odst. 3 ZDPH |
| Předmět a rozsah plnění | Ano | Ano | § 11 odst. 1 písm. b) a c) ZoÚ, § 29 odst. 1 písm. f) ZDPH |
| Částka / jednotková cena a množství | Ano (jedna konečná cena) | Jednotková cena bez daně a sleva | § 11 odst. 1 písm. c) ZoÚ, § 29 odst. 1 písm. i) ZDPH |
| Datum vystavení | Ano | Ano | § 11 odst. 1 písm. d) ZoÚ, § 29 odst. 1 písm. g) ZDPH |
| Datum uskutečnění plnění (DUZP) | Ne (jen datum dodání, liší-li se) | Ano, liší-li se od data vystavení | § 11 odst. 1 písm. e) ZoÚ, § 29 odst. 1 písm. h) ZDPH |
| Základ daně, sazba a výše DPH | Ne – nikdy | Ano (daň v české měně) | § 29 odst. 1 písm. j) až l) ZDPH |
| Podpisový záznam | Nevyžaduje se (doporučeno jméno vystavitele) | Ano, je-li účetní jednotkou | § 11 odst. 1 písm. f) ZoÚ |
| „Neplátce DPH“ | Doporučené | – | praxe |
| Splatnost, účet, VS | Prakticky nutné | Prakticky nutné | praxe, § 1963 OZ |
OZ = občanský zákoník (89/2012 Sb.), ZoÚ = zákon o účetnictví (563/1991 Sb.), ZDPH = zákon o DPH (235/2004 Sb.). Aktuální znění k říjnu 2026.
Jak vypadá faktura, která tohle všechno splňuje, ukazuje faktura vzor pro neplátce DPH s vyplněnými smyšlenými údaji.
Kontrolní seznam: náležitosti faktury OSVČ neplátce DPH
Před odesláním každé faktury si odškrtni:
- Slovo „Faktura“ a unikátní číslo z navazující řady.
- Tvoje jméno a příjmení, adresa sídla (místa podnikání) a IČO.
- Věta „Fyzická osoba zapsaná v živnostenském rejstříku.“
- Odběratel: název nebo jméno, sídlo či adresa, IČO (u firmy).
- Datum vystavení; datum dodání, pokud se liší.
- Konkrétní popis práce nebo zboží, množství, jednotka, cena a celková částka.
- Splatnost, číslo účtu (u zahraničních plateb IBAN a SWIFT), variabilní symbol.
- „Neplátce DPH“ a žádné řádky s DPH.
Jestli ti tohle připadá jako zbytečná rutina, nech si ji udělat aplikací. V fakturaci zdarma v CORTEXu se číslo, variabilní symbol, QR platba a „neplátce DPH“ doplňují automaticky a údaje dodavatele vyplníš jen jednou.
Kdy vystavit fakturu a jde to zpětně?
Plátce DPH musí daňový doklad vystavit do 15 dnů ode dne, kdy mu vznikla povinnost přiznat daň nebo plnění (§ 28 odst. 8 zákona o DPH). Typicky tedy do 15 dnů od dodání služby nebo zboží.
Neplátce DPH takovou zákonnou lhůtu nemá. Kdy fakturovat, určuje smlouva nebo dohoda s klientem (po dodání, měsíčně, po etapách). Pro vlastní cashflow se vyplatí fakturovat co nejdřív (a za správnou cenu, viz hodinová sazba): mezi podnikateli běží splatnost, pokud se nedohodnete jinak, 30 dní od doručení faktury (§ 1963 občanského zákoníku).
Vystavení faktury zpětně je v pořádku, pokud zpětně neměníš datum vystavení. Fakturu vystav s dnešním datem a do položky nebo do data dodání napiš, kdy jsi práci odvedl (např. „Konzultace 4. 9. 2026“). Antedatování dokladu, tedy uvedení dřívějšího data vystavení, než je skutečné, nedělej.
Na přelomu roku si ohlídej, do kterého roku faktura patří. OSVČ v daňové evidenci nebo s výdajovým paušálem zpravidla zdaňuje příjmy podle data, kdy peníze skutečně přišly, ne podle data vystavení faktury. V hraničních případech se zeptej účetní.
Jak dlouho uchovávat faktury
| Kdo | Lhůta | Předpis |
|---|---|---|
| Plátce DPH – daňové doklady | 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo | § 35 odst. 2 zákona o DPH |
| Účetní jednotka – účetní doklady | 5 let od konce účetního období, kterého se týkají | § 31 odst. 2 písm. b) zákona o účetnictví |
| OSVČ v daňové evidenci | Za všechna období, pro která neuplynula lhůta pro stanovení daně | § 7b odst. 5 zákona o daních z příjmů |
| Každý daňový subjekt – záznamy a doklady | Do uplynutí lhůty pro stanovení daně (obecně 3 roky od konce lhůty pro podání přiznání, může se prodloužit) | § 97 odst. 5 a § 148 daňového řádu |
Protože se lhůta pro stanovení daně může prodlužovat (například při podání dodatečného přiznání nebo zahájení kontroly), drží se mnoho OSVČ pravidla „vydané i přijaté faktury minimálně 5 let, raději 10“. Elektronický archiv v PDF je v pořádku, pokud jsou doklady čitelné a dohledatelné.
Oprava a storno faktury
- Neplátce DPH: chybnou fakturu, která ještě nebyla zaúčtovaná ani zaplacená, můžeš po dohodě s odběratelem stornovat a vystavit novou s novým číslem. Stornovanou fakturu si nech v archivu, aby číselná řada byla úplná. Pokud už odběratel fakturu zaúčtoval, je čistší vystavit opravný doklad (dobropis nebo vrubopis) s odkazem na původní číslo.
- Plátce DPH: oprava základu daně a výše daně se řídí § 42 a následujícími zákona o DPH a opravný daňový doklad má vlastní náležitosti a lhůty (mimo jiné vynaložit úsilí, aby se k příjemci dostal do 15 dnů). Tady si nech poradit od účetní.
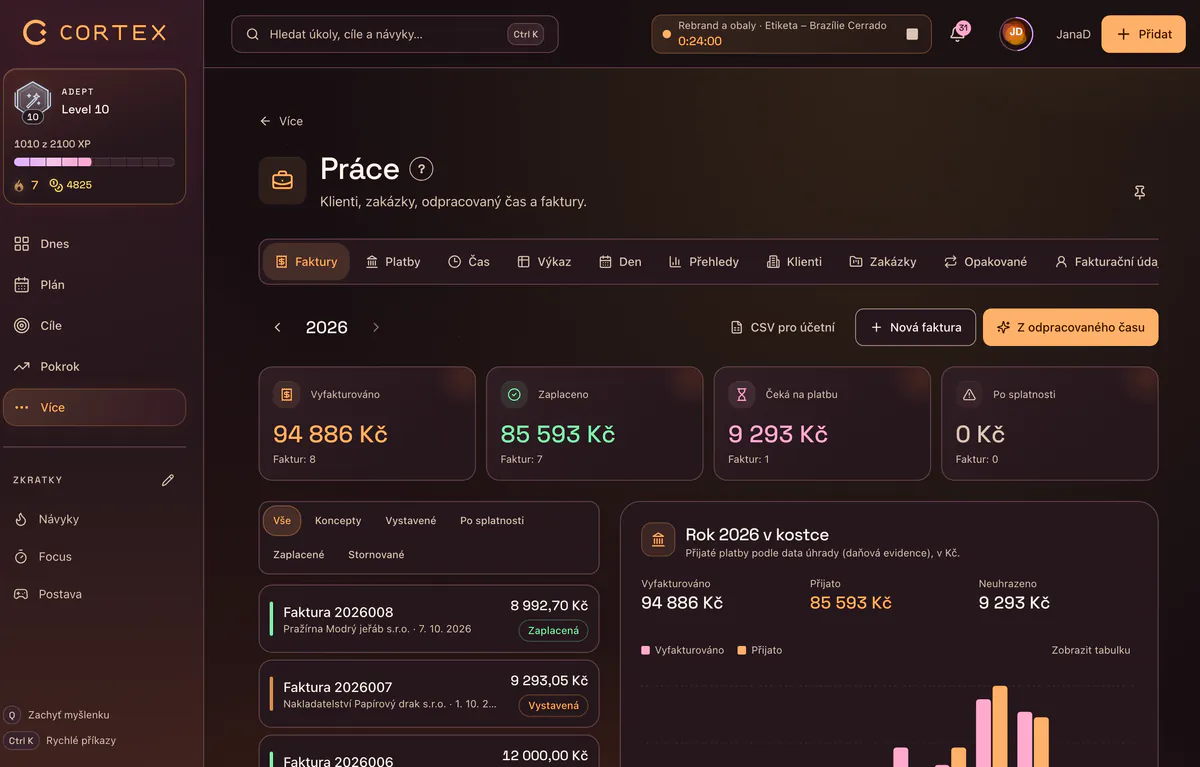
V CORTEXu má faktura stav „stornováno“, takže zůstane v seznamu a číselná řada se nepřeruší. Na stejném místě vidíš i stavy neuhrazeno, zaplaceno a po splatnosti.
Hledáš, v čem faktury vystavovat? Srovnání najdeš v článku nejlepší fakturační program. Faktury jsou ale jen jedna část administrativy živnostníka. Jak k nim zapadá evidence času a klientů, popisují články výkaz práce a evidence klientů. Pokud teprve startuješ, začni u jak začít podnikat.
Tento článek je obecný přehled k říjnu 2026, ne právní ani daňová rada. U fakturace do zahraničí, nákupu služeb z EU (kdy se z neplátce může stát identifikovaná osoba) nebo blížící se hranice obratu pro DPH se poraď s účetní či daňovým poradcem.
Časté otázky
Jaké jsou náležitosti faktury OSVČ, která není plátce DPH?
Jméno, sídlo a IČO dodavatele, věta o zápisu v živnostenském rejstříku, označení odběratele, číslo faktury, datum vystavení, popis plnění s množstvím a cenou a celková částka. Prakticky přidej splatnost, číslo účtu, variabilní symbol a poznámku „neplátce DPH“.
Musí neplátce DPH uvádět na faktuře DIČ?
Ne. DIČ dodavatele je povinný údaj jen na daňovém dokladu plátce DPH. Neplátce ho uvádět nemusí a je lepší ho vynechat, aby nevznikl dojem, že je plátcem.
Do kolika dnů se musí vystavit faktura?
Plátce DPH musí vystavit daňový doklad do 15 dnů ode dne, kdy vznikla povinnost přiznat daň (§ 28 odst. 8 zákona o DPH). Neplátce zákonnou lhůtu nemá a řídí se dohodou s klientem.
Můžu vystavit fakturu zpětně?
Ano, fakturu lze vystavit i později, než byla práce odvedena. Datum vystavení ale musí být skutečné; datum nebo období dodání uveď v položce nebo v samostatném poli. Antedatovat datum vystavení nedoporučujeme.
Jak dlouho musím schovávat faktury?
Plátce DPH 10 let, účetní jednotka 5 let. OSVČ v daňové evidenci uchovává doklady po dobu, kdy běží lhůta pro stanovení daně, obecně 3 roky s možností prodloužení. Bezpečné je držet faktury aspoň 5, raději 10 let.
Musí být na faktuře razítko?
Ne. Razítko žádný ze zákonů upravujících náležitosti faktury nevyžaduje. Elektronická faktura v PDF bez razítka je platná.
Zdroje a další čtení
- Zákon č. 89/2012 Sb., občanský zákoník – § 435 (údaje na obchodních listinách)
- Zákon č. 89/2012 Sb., občanský zákoník – § 1963 (splatnost mezi podnikateli)
- Zákon č. 563/1991 Sb., o účetnictví – § 1 (účetní jednotky), § 11 (náležitosti účetního dokladu), § 31 (úschova)
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty – § 28, § 29, § 35, § 108
- Zákon č. 586/1992 Sb., o daních z příjmů – § 7b (daňová evidence)
- Zákon č. 280/2009 Sb., daňový řád – § 97 a § 148
- Finanční správa: Daň z přidané hodnoty
Začni hrát svůj život
CORTEX je zdarma pro všechny. Úkoly, návyky, cíle a odměny v jednom systému, na počítači i v mobilu.
VYTVOŘIT ÚČET ZDARMA